

Al cierre de julio 2026, el saldo adeudado de tarjetas de créditos se contrajo en términos reales, la emisión de nuevas tarjetas se ha moderado mientras que los indicadores de desempeño de la cartera mostraron mejoría.
Estas tres señales no son independientes entre sí: responden a una misma decisión de las entidades de intermediación financiera (EIF) que, tras la fase de expansión postpandemia, ajustaron el apetito al riesgo y endurecieron los criterios de otorgamiento. Esto ha llevado a una corrección en el nivel del dinamismo y normalización en los indicadores de desempeño, habilitando de forma natural el espacio para el próximo ciclo de expansión. En este artículo explicamos por qué esta combinación es característica de la etapa avanzada de un ciclo crediticio y qué implica para los tarjetahabientes.
El mundo avanza en ciclos
El crédito también. En la fase de expansión, las entidades incrementan la disponibilidad del crédito para la colocación, la cartera crece con rapidez mientras las tasas de incobrabilidad se reducen. Con el tiempo, el aumento progresivo en la entrada de nuevos deudores flexibiliza el apetito al riesgo moderando los criterios de otorgamiento de nuevos créditos: las entidades priorizan el crecimiento sobre la calidad. Eventualmente, la proporción creciente de deudores no logra cumplir con sus pagos, la incobrabilidad aumenta, lo que obliga a constituir mayores provisiones y a castigar la cartera irrecuperable. Los costos incrementan y la rentabilidad se reduce. Ahora sí: la calidad de la cartera viene a priorizarse sobre el crecimiento. Las entidades responden ajustando su apetito de riesgo, incrementan la intensidad en los procesos de gestión, y endurecen los criterios para otorgar nuevos créditos. Las acciones rinden frutos: se estabiliza la calidad de la cartera y desacelera progresivamente el crecimiento hasta tocar el fondo. En este punto, las entidades han liberado los recursos (y el consumo del capital de trabajo) para embarcarse al próximo ciclo de expansión.
El año 2026 es la fase del ciclo avanzado
En el actual ciclo económico, las tarjetas de crédito llegaron a liderar el dinamismo del crédito del sistema durante un periodo de 3 años. Hoy, se encuentran en la parte baja del ciclo. A julio de 2026, el saldo adeudado ascendió a DOP 125,429 millones, con un crecimiento nominal de +2.1% interanual (+17.2% un año antes), equivalente a una contracción de ‑1.9% en términos reales. La cartera acumula cuatro meses consecutivos de variaciones reales negativas, en línea con el conjunto del crédito de consumo (‑3.3%).
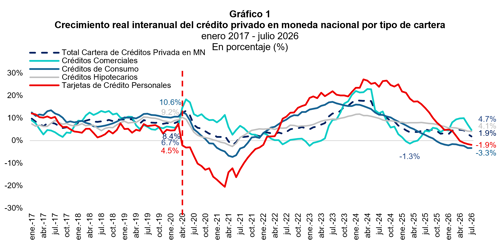
Un elemento a destacar es que este ajuste ocurre mientras la actividad económica se recupera (IMAE +3.8%). Es decir, el crédito a los hogares aún no acompaña la mejora del ciclo real: el fondo del crecimiento económico ya quedó atrás, mientras que el del crédito se está produciendo ahora.
Principales indicadores
Para evaluar el estado de la cartera, se monitorean diez indicadores que permiten analizar, por un lado, el comportamiento de los tarjetahabientes y, por otro, la gestión de riesgo de las entidades. De los diez indicadores principales, ocho mejoraron en el último año. La Tabla 1 resume la evolución de los principales indicadores:

Los hogares: más consumo, menos financiamiento
Del lado de los tarjetahabientes, los indicadores no muestran señales de mayor endeudamiento:
Saldo promedio real: corresponde a la deuda promedio por tarjeta ajustada por inflación. Se redujo ‑2.8% interanual hasta DOP 39,519, lo que indica que, en términos reales, el nivel de deuda por tarjeta es hoy menor que hace un año.
Límite promedio real: refleja el monto de crédito aprobado en cada tarjeta. Se mantuvo prácticamente sin variación (+0.6%), por lo que el ajuste de la cartera no responde a una reducción de los límites de tarjetas ya otorgadas.
Consumo mensual promedio real y turnover: el consumo promedio por tarjeta aumentó +1.6% real hasta DOP 21,789, mientras que el turnover, que mide el consumo del mes en relación con el límite disponible y refleja la rotación de la tarjeta como medio de pago, se mantuvo estable en 13.1% (+0.1 p.p.).
Utilización: representa la proporción del límite que se encuentra efectivamente utilizada al cierre del período y es probablemente el indicador más relevante para anticipar el riesgo de la cartera. De acuerdo con una investigación realizada por la Superintendencia de Bancos sobre la predicción de default en el sistema financiero dominicano, esta es la variable que mejor anticipa el incumplimiento de un deudor. Bajo esa lectura, la disminución de ‑0.8 p.p. hasta 23.8%, refuerza la mejora en el perfil de riesgo de la cartera y prolonga la tendencia descendente que muestra desde 2017.
Financiamiento: mide la proporción del saldo y del número de tarjetas, cuyos titulares no pagan la totalidad del balance al corte y optan por financiarlo. El saldo financiado bajó de 64.0% a 63.5% (‑0.5 p.p.) y los créditos financiados, de 44.9% a 44.5% (‑0.4 p.p.).
Saldo en moneda extranjera: representa la exposición de la cartera a deuda en dólares. Se redujo ‑1.0 p.p. hasta 19.0%, acercándose a su promedio histórico (18.1%) y disminuyendo la exposición cambiaria de los tarjetahabientes.
En conjunto, estos indicadores muestran que la contracción real del saldo no obedece a un menor uso de las tarjetas, sino a un menor uso del financiamiento: los tarjetahabientes mantienen e incluso aumentan su consumo, pero pagan a tiempo una mayor proporción de lo que consumen, lo que se traduce en un menor apalancamiento de los hogares en este producto.
Las entidades se vuelven más selectivas
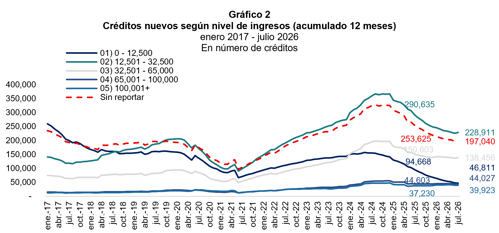
La señal más clara del cambio de postura de las entidades está en la emisión de nuevas tarjetas. En los últimos 12 meses se otorgaron 695,168 tarjetas nuevas, un -20.2% menos que en el período anterior (871,364), y el número total de tarjetas se redujo ‑1.3% (‑45,830) hasta 3.57 millones.
La reducción no fue uniforme. El Gráfico 2 muestra que la emisión cayó con mayor intensidad en los segmentos de menores ingresos y mayor riesgo: los créditos nuevos a personas con ingresos formales inferiores a DOP 12,500 se redujeron a la mitad (de 94,668 a 46,811), y los otorgados a personas sin ingresos reportados en la Tesorería de la Seguridad Social (TSS) bajaron de 253,625 a 197,040. En cambio, la emisión hacia personas con ingresos superiores a DOP 100,000 aumentó +7.2%. Por lo tanto, se trataría de un otorgamiento más selectivo y no de un retiro generalizado del producto.
Además, el ajuste recae sobre los nuevos tarjetahabientes y no en los clientes existentes. El límite promedio real por tarjeta se mantuvo prácticamente sin variación (+0.6%). No obstante, aunque con menor intensidad, las tarjetas siguen siendo la principal vía de acceso al crédito formal: el 55.8% de los 152,830 nuevos deudores del sistema en los últimos 12 meses ingresó a través de esta facilidad.
El resultado: una cartera de mejor calidad
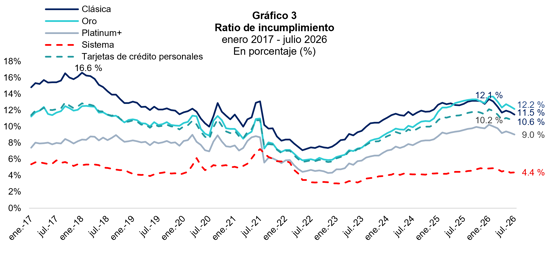
El efecto de un otorgamiento más prudente se observa en los indicadores de riesgo. La ratio de incumplimiento (RI), que mide la proporción de la deuda al día que cae en impago en los siguientes 12 meses y funciona como un indicador temprano de deterioro, alcanzó un máximo de 12.1% en enero de 2026 y desde entonces ha descendido hasta 10.6% en julio (-0.9 p.p.) por debajo de su nivel de un año atrás. La mejora se registra en todas las facilidades y es más pronunciada en las tarjetas Clásicas (‑1.3 p.p.), precisamente el segmento donde más se redujo la emisión.
La morosidad a más de 90 días confirma esta lectura: se redujo de 6.0% a 5.3% (-0.7 p.p), y los atrasos de 30 y 60 días, que anticipan la mora futura, bajaron a 9.9% (-1.3 p.p) y 6.8% (-0.7 p.p), respectivamente.
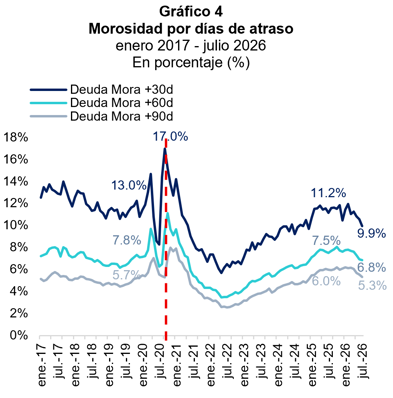
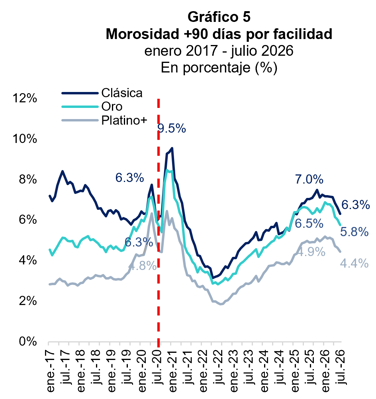
La mejoría simultánea de la morosidad y del incumplimiento, en un contexto de menor emisión, sugiere que el endurecimiento de los criterios de otorgamiento ha favorecido una composición de cartera con menor exposición al deterioro.
Comportamiento por niveles de ingreso
Adicionalmente, se analizó el desempeño de la cartera según el nivel de ingresos formales de los tarjetahabientes. Los tarjetahabientes de menores ingresos y sin ingresos formales reportados, que en conjunto representan más de un tercio de los créditos activos, concentran los mayores niveles de financiamiento y de morosidad. Aunque su morosidad también se redujo en el último año, en el tramo de menos de DOP 12,500 (7.7%) sigue siendo más de cinco veces la del segmento de ingresos superiores a DOP 100,000 (1.4%).
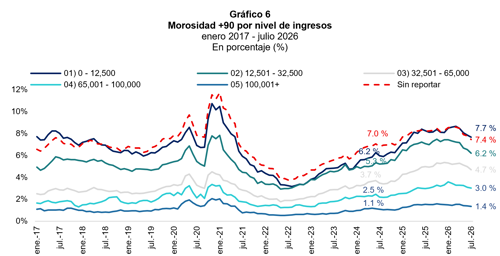
Un punto que merece seguimiento es que estos segmentos presentan los límites más altos en relación con su ingreso: para quienes perciben menos de DOP 12,500, el límite aprobado equivale en promedio a 17 veces su ingreso formal mensual. Por tanto, restringir la emisión hacia estos grupos reduce el riesgo de la cartera, pero no exime de analizar con rigor la capacidad de pago de cada solicitante.
Consideraciones finales
La combinación de menor crecimiento, otorgamiento más selectivo y mejora en la calidad de la cartera indica que el ajuste de las entidades está produciendo el efecto esperado: la calidad de la cartera está en fase de estabilización. En cambio, el crecimiento todavía no se recupera, aun cuando la actividad económica avanza a un ritmo de +3.8% (IMAE a julio 2026). Este desfase es propio del ciclo ya que el crédito responde con rezago a la economía real y su punto más bajo suele llegar después.
La recuperación de esta cartera es relevante para la economía en su conjunto. El consumo de los hogares explica cerca del 70% de la actividad económica y la tarjeta de crédito es uno de sus soportes, por la liquidez que el instrumento ofrece a las familias. Por lo tanto, su reactivación termina trasladándose al crecimiento. El reto será que esa nueva etapa de crecimiento se apoye en criterios de otorgamiento prudentes.